


بهترین سرمایهگذاری با 2 میلیارد تومان چیست؟
انتخاب روش مناسب سرمایهگذاری به هدف مالی، میزان ریسکپذیری و مدتزمانی که میتوانید سرمایه خود را نگه دارید بستگی دارد.
💡 پاسخ کوتاه
برای سرمایهگذاری 2 میلیارد تومان، یک گزینه واحد برای همه افراد وجود ندارد. اگر هدف شما حفظ ارزش سرمایه و نقدشوندگی است، طلای آبشده، سکه و صندوق طلا قابل بررسی هستند. برای ریسک کمتر و بازدهی نسبتاً پایدار، صندوقهای درآمد ثابت و اوراق مطرح میشوند. در مقابل، بورس، کسبوکار و برخی پروژههای ملکی میتوانند برای افرادی با افق زمانی بلندمدت و تحمل ریسک بیشتر مورد توجه قرار گیرند.
نکته مهم:
بهجای قرار دادن کل 2 میلیارد تومان در یک بازار، میتوان ترکیبی از داراییها را متناسب با هدف، افق زمانی و میزان ریسکپذیری در نظر گرفت.
هیچکدام از این گزینهها بازدهی قطعی و بدون ریسک ندارند.
| روش سرمایهگذاری | میزان ریسک | بازده احتمالی | نقدشوندگی | افق زمانی مناسب | مناسب برای |
|---|---|---|---|---|---|
| خرید طلای آبشده و سکه | متوسط | وابسته به قیمت طلا | بالا | میانمدت تا بلندمدت | حفظ ارزش و نقدشوندگی |
| صندوق درآمد ثابت | کم | نسبتاً پایدار | بالا | کوتاهمدت تا میانمدت | افراد ریسکگریز |
| صندوق طلا | متوسط | وابسته به بازار طلا | بالا | میانمدت تا بلندمدت | سرمایهگذاری غیرمستقیم در طلا |
| ملک | متوسط | وابسته به بازار مسکن | پایین تا متوسط | بلندمدت | سرمایهگذاران صبور |
| بورس و صندوق سهامی | بالا | متغیر | متوسط تا بالا | بلندمدت | افراد ریسکپذیر |
| ارز خارجی | متوسط تا بالا | وابسته به نرخ ارز | بالا | میانمدت تا بلندمدت | پوشش ریسک کاهش ارزش پول |
| کسبوکار | بالا | متغیر و وابسته به عملکرد | پایین | میانمدت تا بلندمدت | افراد دارای تجربه اجرایی |
داشتن 2 میلیارد تومان سرمایه، فرصتی است که میتواند آینده مالی شما را به طور محسوسی تغییر دهد؛ اما همین فرصت، اگر بدون برنامهریزی مدیریت شود، میتواند به سرعت از دست برود. انتخاب بهترین مسیر سرمایهگذاری با این میزان دارایی، به سه عامل کلیدی بستگی دارد: هدف مالی، میزان ریسکپذیری، و افق زمانی که میتوانید سرمایه را بدون نیاز فوری نگه دارید.
همانطور که از جدول بالا پیداست، هیچ گزینهای بهتنهایی برنده مطلق نیست؛ هر بازار در ازای بازدهی بالاتر، ریسک یا محدودیت نقدشوندگی بیشتری هم به همراه دارد. به همین دلیل، تصمیم درست معمولا نتیجه تلفیق چند گزینه متناسب با شرایط شخصی شماست، نه انتخاب یک بازار بهتنهایی.
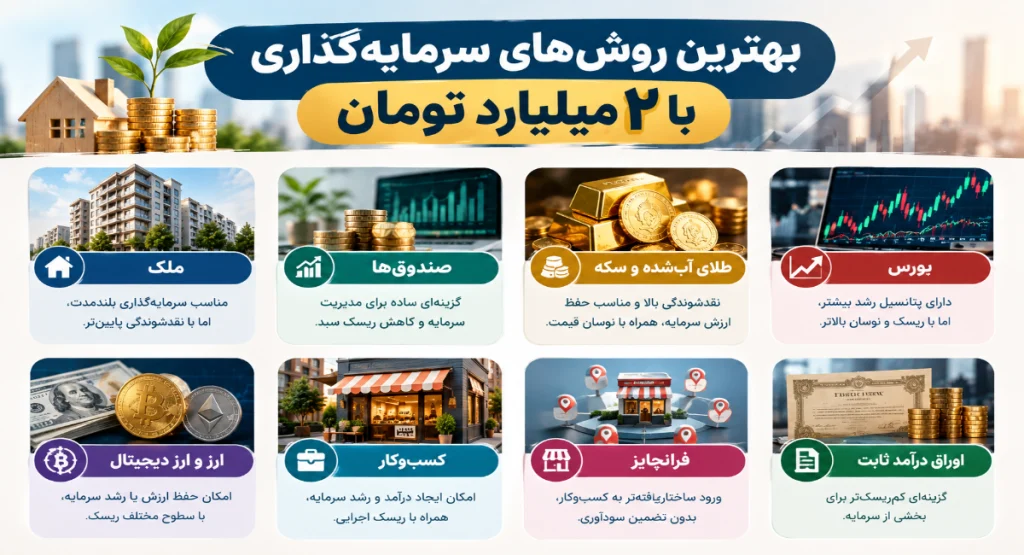
با سرمایه 2 میلیارد تومان، بهتر است به جای قرار دادن تمام پول در یک بازار، گزینه ها را بر اساس ریسک، نقدشوندگی و افق سرمایهگذاری مقایسه کنید. در میان گزینههای موجود، خرید سکه و طلای آب شده برای افرادی که هدف اصلیشان حفظ ارزش سرمایه و دسترسی نسبتا سریع به نقدینگی است، اهمیت ویژهای دارند؛ البته قیمت طلا و سکه نوسان دارد و بازدهی آن قطعی نیست.
با 2 میلیارد تومان میتوان یک آپارتمان کوچک در مناطق متوسط شهری یا حومه شهرهای بزرگ خریداری کرد. مزیت اصلی ملک، ماهیت ملموس و نسبتا پایدار آن در بلندمدت است؛ اما نقدشوندگی پایین و زمانبر بودن فرآیند خرید و فروش، از مهمترین معایب آن به شمار میرود. گزینه پیش خرید نیز میتواند جذاب باشد، به شرط آنکه پیش از سرمایهگذاری، مجوزهای قانونی پروژه و اعتبار سازنده بهدقت بررسی شود.
صندوقهای درآمد ثابت ریسک پایینتری دارند و برای افراد محافظه کار مناسباند، در حالیکه صندوق های سهامی نوسان بیشتری را تجربه میکنند اما پتانسیل بازدهی بالاتری هم دارند. تخصیص بخشی از سرمایه به این صندوقها، راهی نسبتا ساده برای کاهش ریسک کلی سبد بدون نیاز به تحلیل تخصصی بازار است.
همین اصول را میتوان برای سرمایههای پایینتر نیز به کار گرفت؛ تفاوت اصلی در این است که با کاهش سرمایه، انتخاب بعضی داراییها ممکن است محدودتر شود و اهمیت نقدشوندگی و امکان تقسیم سرمایه بیشتر شود. برای نمونه، بررسی بهترین سرمایه گذاری با 500 میلیون تومان نشان میدهد که حتی با سرمایهای کمتر از یک میلیارد تومان نیز میتوان بر اساس میزان ریسک و هدف مالی، چند مسیر مختلف را با یکدیگر مقایسه کرد.
طلای آبشده بدون اجرت ساخت، مستقیما روی ارزش ذاتی طلا سرمایهگذاری میکند و از حباب قیمتی که گاهی سکه با آن مواجه میشود، مصون است. سکه علاوه بر ارزش طلای موجود در آن، ممکن است تحت تاثیر عرضه و تقاضای بازار سکه نیز نوسان کند. در خرید طلای آبشده، عیار قطعه و اعتبار فروشنده اهمیت زیادی دارد؛ مجموعههایی مانند نیککوین میتوانند بهعنوان منبعی برای خرید طلای آبشده و سکه در نظر گرفته شوند.
یکی از نکاتی که هنگام مقایسه طلای آبشده با مصنوعات طلا باید در نظر گرفت، تفاوت هزینه ساخت آنهاست. طلای آبشده مانند زیورآلاتی که برای استفاده زینتی ساخته میشوند، ساختار اجرت یکسانی ندارد؛ بنابراین آگاهی از نحوه محاسبه اجرت طلای آبشده و هزینههای مرتبط با خرید آن، برای برآورد دقیقتر مبلغ معامله اهمیت دارد.
هنگام خرید طلای آبشده، علاوه بر عیار، وزن، قیمت روز و اعتبار فروشنده، باید هزینههای قانونی معامله را نیز در محاسبات خود وارد کنید. شناخت دقیق مالیات طلای آب شده کمک میکند تفاوت میان قیمت خام طلا و مبلغ نهایی پرداختی را بهتر درک کنید و هنگام مقایسه گزینههای مختلف سرمایهگذاری، برآورد واقعبینانهتری از هزینه خرید داشته باشید.
بورس و صندوقهای سهامی برای سرمایهگذارانی با افق بلندمدت و تحمل نوسان مناسب هستند. با توجه به نوسانات ذاتی این بازار، توصیه میشود کل سرمایه در سهام متمرکز نشود و میزان ورود به بورس، متناسب با سطح ریسکپذیری فرد تعیین شود.
ارز خارجی میتواند در کنار سایر داراییها، پوششی در برابر کاهش ارزش پول ملی ایجاد کند، هرچند خود نیز مانند سایر بازارها در معرض نوسان نرخ است. بازار ارزهای دیجیتال با ریسک و نوسان بسیار بالایی همراه است و قیمتها میتوانند در بازههای زمانی کوتاه، تغییرات شدیدی را تجربه کنند. در صورت تمایل به ورود به این بازار، منطقیتر است تنها بخش کوچکی از سرمایه به آن اختصاص یابد.
برای افرادی که تجربه اجرایی، شناخت بازار هدف و توانایی مدیریتی دارند، راهاندازی یا خرید یک کسبوکار میتواند مسیری برای ایجاد درآمد فعال و رشد نامحدود باشد. در مقابل، خارج کردن سرمایه از یک کسبوکار معمولا زمانبر است و علاوه بر ریسک مالی، ریسک عملیاتی اداره آن نیز باید مورد توجه قرار گیرد.
خرید فرانچایز مسیری منظمتر برای ورود به دنیای کسبوکار محسوب میشود. پیش از هر تصمیمی باید هزینه اولیه، حق امتیاز، بندهای قرارداد، موقعیت مکانی شعبه و میزان واقعی جذب مشتری توسط برند بهدقت بررسی شود؛ چراکه درآمد این مدل بیشتر به عملکرد واقعی همان شعبه بستگی دارد تا شهرت برند مادر، و هیچ تضمینی برای سودآوری وجود ندارد.
در وبسایت ftc.gov در مورد خرید نمایندگی برند به شکل زیر توضیح داده شده است:
When you buy a franchise, you may be able to sell goods and services that have instant name recognition, and get training and support that can help you succeed. But purchasing a franchise is like any other investment: there’s no guarantee of success.
هنگامی که یک امتیاز تجاری (فرانچایز) خریداری میکنید، ممکن است بتوانید کالاها و خدماتی را بفروشید که نامشان بلافاصله برای همگان شناختهشده است و از آموزش و پشتیبانیهایی بهرهمند شوید که به موفقیت شما کمک میکنند. با این حال، خرید امتیاز تجاری نیز مانند هر سرمایهگذاری دیگری است: هیچ تضمینی برای موفقیت وجود ندارد.
برای کسانی که اولویت اصلیشان آرامش خاطر و جریان درآمدی قابل پیشبینی است، اوراق و ابزارهای با درآمد ثابت گزینهای مطمئنتر به شمار میروند. نگهداشتن بخشی از سرمایه در این ابزارها و بخشی دیگر در طلای آبشده یا سکه، میتواند به متعادلتر شدن سبد کمک کند.
افزایش سرمایه از ۲ میلیارد به مبالغ بالاتر، امکان تنوعبخشی بیشتری ایجاد میکند و سرمایهگذار میتواند گزینههای بیشتری را در سبد خود قرار دهد. برای مثال، در سرمایههای بالاتر میتوان سهم داراییهای نقدشونده، ملک، بازار سرمایه یا کسبوکار را با توجه به اهداف مالی تغییر داد. از همین منظر، بررسی بهترین سرمایه گذاری با 3 میلیارد تومان میتواند تصویر متفاوتی از نحوه چیدمان یک سبد سرمایهگذاری با سرمایه بزرگتر ارائه دهد.
اگر اولویت اصلی، حفظ قدرت خرید پول در برابر تورم است و نه لزوما کسب بازدهی بالا، باید به سراغ گزینههای کمریسک تا میانریسک بروید:
| گزینه | سطح ریسک | نقدشوندگی | پوشش تورم | مناسب برای |
|---|---|---|---|---|
| طلای آبشده | کم | بسیار بالا | بالا | تمام سطوح ریسکپذیری |
| سکه | کم تا متوسط | بالا | بالا | افرادی که حباب قیمتی برایشان مهم نیست |
| صندوق درآمد ثابت | کم | بالا | متوسط | افراد محافظهکار |
| اوراق مشارکت | کم | متوسط | متوسط | افراد بهدنبال درآمد ثابت |
| ارز خارجی | متوسط | بالا | متوسط تا بالا | مکمل سبد، نه محور اصلی |
بین طلا و سکه، طلای آب شده معمولا به قیمت واقعی جهانی نزدیک تر است، چون درگیر حباب قیمتی سکه نمیشود؛ برای مقایسه و خرید میتوانید صفحه طلای آب شده را بررسی کنید.
میزان سرمایه نیز در انتخاب ترکیب داراییها نقش دارد و نمیتوان نسخه یکسانی برای تمام مبالغ در نظر گرفت. با یک میلیارد تومان، ممکن است اولویت سرمایهگذار بیشتر روی داراییهای نقدشونده و امکان تقسیم سرمایه میان چند گزینه باشد، در حالی که با سرمایه بالاتر، گزینههای بیشتری در دسترس قرار میگیرد. به همین دلیل، بررسی بهترین سرمایهگذاری با یک میلیارد تومان میتواند برای مقایسه نحوه تخصیص سرمایه در سطحی پایینتر از سرمایه ۲ میلیارد تومانی مفید باشد.
در مقابل، اگر بهجای حفظ ارزش، به دنبال رشد سرمایه هستید، باید آماده پذیرش نوسان بیشتری نیز باشید؛ معمولا بازدهی بالاتر با ریسک بالاتر همراه است:
| گزینه | بازده احتمالی | ریسک | مزیت اصلی |
|---|---|---|---|
| طلای آبشده و سکه | بالا | متوسط | نقدشوندگی و حفظ ارزش |
| بورس | بالا | بالا | رشد سرمایه در بلندمدت |
| کسبوکار | متغیر | بالا | امکان ایجاد درآمد |
| پروژه ساختمانی | متغیر | متوسط تا بالا | رشد ارزش ملک |
| ارز دیجیتال | بسیار متغیر | بسیار بالا | پتانسیل رشد بالا |
مقدار سرمایه موردنیاز برای ورود به بازار طلا نیز به اندازه سرمایهگذار بستگی دارد و خرید طلای آبشده الزاماً به معنای تهیه قطعات سنگین نیست. وزنهای مختلفی در بازار معامله میشوند و آگاهی از حداقل وزن طلای آب شده میتواند برای فردی که قصد دارد تنها بخشی از سرمایه خود را به طلا اختصاص دهد، در تعیین بودجه اولیه و انتخاب اندازه مناسب قطعه مفید باشد.
بررسی عملکرد بازارهای مختلف در یک سال اخیر نشان میدهد طلا به وضوح از سایر داراییها پیشی گرفته است. بر اساس گزارشهای تحلیلی منتشرشده در پایان سال 2025 میلادی، طلا با رشدی در حدود 60 تا 70 درصد، بهترین بازدهی سالانه خود از سال 1979 را ثبت کرد و بهطور محسوسی از بازارهایی مثل سهام و اوراق درآمد ثابت پیشی گرفت. طلا در سال 2025 با رشدی نزدیک به 64 درصد، پربازدهترین دارایی اصلی این سال بود.
در وبسایت newfrontieradvisors.com در مورد عملکزد بازارها و به خصوص طلا به شکل زیر توضیح داده شده است:
Gold was the highest-returning major asset class of 2025, advancing approximately 64% on the year.
طلا در سال ۲۰۲۵ پربازدهترین طبقه داراییهای اصلی بود و در طول سال حدود ۶۴ درصد رشد کرد.
بهترین ترکیب دارایی، همواره به هدف مالی و میزان ریسکپذیری شما بستگی دارد. بخش زیر، چهار الگوی رایج تخصیص سرمایه را نشان میدهد:
ترکیب سرمایه باید با هدف مالی، میزان ریسکپذیری و افق زمانی سرمایهگذار هماهنگ باشد. درصدهای زیر سناریوهای نمونه برای مقایسه هستند و بهمعنای تضمین بازدهی یا توصیه قطعی سرمایهگذاری نیستند.
در وبسایت investor.gov در مورد اهمیت تنوع بخشی به سبد سرمایه گذاری به شکل زیر اشاره شده است:
Diversification is a strategy that can be neatly summed up by the timeless adage, “don’t put all your eggs in one basket.” The strategy involves spreading your money among various investments in the hope that if one investment loses money, the other investments will more than make up for those losses.
تنوعبخشی راهبردی است که میتوان آن را به بهترین شکل در این ضربالمثل همیشگی خلاصه کرد: «همه تخممرغهایتان را در یک سبد نگذارید.» این راهبرد شامل توزیع سرمایه میان گزینههای سرمایهگذاری گوناگون است، با این امید که اگر یکی از سرمایهگذاریها دچار زیان شد، سایر سرمایهگذاریها آن زیان را بهطور کامل (و حتی بیش از آن) جبران کنند.
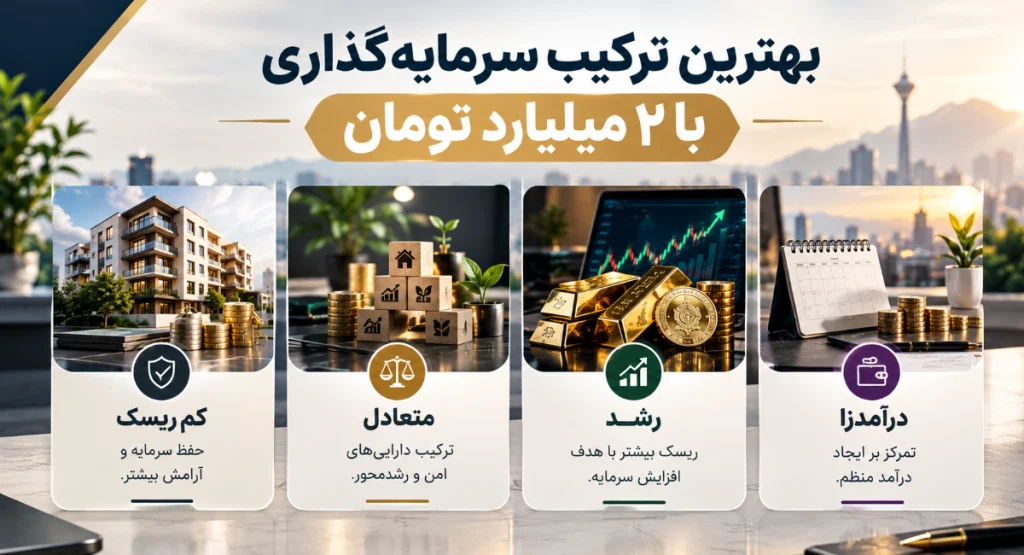
بهترین ترکیب، به هدف مالی و میزان ریسکپذیری شما بستگی دارد.
روایتی از مدیریت سرمایه 2 میلیارد تومانی
چند سال پیش، نزدیک به 2 میلیارد تومان ارثیه به من رسید و اولین فکرم خرید ملک بود. اما وقتی دیدم فروش ملک در شرایط اضطراری چقدر زمانبر است، تصمیم گرفتم نیمی از سرمایه را در طلای آبشده و صندوق درآمد ثابت نگه دارم و بقیه را وارد بورس کنم. همین تصمیم باعث شد وقتی یک سال بعد به بخشی از پول نیاز فوری پیدا کردم، بدون فشار و با قیمتی بالاتر از قیمت خریدم، طلاهایم را نقد کنم؛ در حالیکه اگر تمام سرمایه در ملک قفل شده بود، احتمالا مجبور میشدم آن را زیر قیمت واقعی بفروشم.
در هر سرمایهگذاری، اختصاص بخشی از سرمایه به دارایی نقدشونده مانند طلای آبشده یا سکه، انعطاف لازم برای تصمیمهای آینده را برای شما حفظ میکند.
بهترین انتخاب برای سرمایهگذاری 2 میلیارد تومان، در نهایت به هدف مالی و میزان ریسکپذیری شخصی شما بستگی دارد: برای حفظ ارزش سرمایه، طلای آبشده و صندوقهای درآمد ثابت گزینههای مطمئنتری هستند؛ برای رشد سرمایه، بورس و کسبوکار پتانسیل بیشتری دارند؛ و برای دریافت جریان درآمدی ثابت، اوراق مشارکت مناسبتر است.
🪙 قیمت طلا و سکه را بررسی کنید
با ۲ میلیارد تومان کجا سرمایهگذاری کنیم؟
انتخاب محل سرمایهگذاری به میزان ریسکپذیری، افق زمانی و نیاز به نقدینگی بستگی دارد. طلا، ملک، صندوقهای سرمایهگذاری، سپرده بانکی و بورس از گزینههای قابل بررسی هستند و میتوان سرمایه را بین چند دارایی تقسیم کرد.
آیا با ۲ میلیارد تومان خرید ملک برای سرمایهگذاری مناسب است؟
میتواند یکی از گزینهها باشد، اما قیمت ملک، موقعیت، امکان اجاره، نقدشوندگی و هزینههای جانبی باید بررسی شود. در این سطح سرمایه، ممکن است خرید یک واحد یا سهمی از یک پروژه در مناطق مختلف امکانپذیر باشد.
با ۲ میلیارد تومان طلا بخریم یا سرمایهگذاری دیگری انجام دهیم؟
طلا معمولاً به دلیل نقدشوندگی و امکان استفاده برای حفظ ارزش دارایی مورد توجه است، اما انتخاب آن بهتنهایی برای همه افراد مناسب نیست. ترکیب طلا با داراییهای دیگری مانند صندوقهای درآمد ثابت یا سایر گزینهها میتواند متناسب با هدف و میزان ریسکپذیری بررسی شود.


